Az európai földgázárak alakulása nem pusztán energiapiaci kérdés, hanem az európai gazdaság versenyképességét, az inflációt, a költségvetési mozgásteret és az energiaellátás biztonságát egyaránt befolyásoló stratégiai tényező. A gáz ára közvetlenül hat a háztartások és a vállalatok kiadásaira, közvetve pedig az áramárakon, a műtrágyagyártáson, a vegyiparon, a szállítási költségeken és az élelmiszerárakon keresztül is továbbgyűrűzik a gazdaságba. Az elmúlt hetekben a holland tőzsde által jegyzett napi földgázárak jelentős emelkedést mutattak. A geopolitikai konfliktusok mellett az időjárás és a tárolók töltöttsége is nagyban befolyásolták a napi kereskedelmi árak emelkedését. Elemzésünkben az áremelkedés hátterében fellelhető okok vizsgálata mellett, a földgáz árának növekedése miatti gazdasági hatásokat is áttekintjük, kitérve a Magyarországot érintő kérdésekre is.
A magas földgázár gazdasági háttere és kockázatai
A leggyakrabban hangoztatott gazdasági összefüggés és egyben igény az, hogy Európa ellátásbiztonsága javítható lenne a beszerzési források diverzifikálásával. Ugyanakkor mindez önmagában nem garantál tartósan alacsony energiaárakat. Az európai piac továbbra is érzékeny a globális LNG-kínálat változásaira, a geopolitikai konfliktusokra, az időjárásra, a tárolók töltöttségére és az ázsiai keresletre.
A magas, vagy gyorsan emelkedő gázárak három fő kockázatot hordoznak:
- Inflációs nyomás: növekedhetnek az energiaköltségek, a termelési ráfordítások és végül a fogyasztói árak.
- Versenyképességi veszteség: romolhat az európai energiaintenzív iparágak helyzete az olcsóbb energiával dolgozó régiókhoz képest.
- Ellátási bizonytalanság: kedvezőtlen időjárás, infrastruktúra-kiesés vagy geopolitikai eszkaláció esetén nehezebbé és drágábbá válhat a megfelelő mennyiségű gáz beszerzése (Alessandri – Gazzani, 2025).
A kockázatok mértéke ugyanakkor nem ítélhető meg kizárólag a pillanatnyi piaci ár alapján. Legalább ilyen fontos a tartós árszint, a határidős árak alakulása, a tárolók feltöltöttsége, az LNG-szállítások elérhetősége és az, hogy a magasabb beszerzési költség milyen gyorsan jelenik meg a vállalati és lakossági számlákban (Alessandri – Gazzani, 2025).
Az ábra itt hivatkozható: https://public.flourish.studio/visualisation/30718630/
A 2026. október végi helyzet alapján az európai földgázpiacot ismét jelentős kínálati bizonytalanság és erősödő áremelkedési nyomás jellemzi. A holland TTF földgázpiaci referenciaár 2026. október 26-án megawattóránként megközelítette a 97 eurót, ami 2022 decembere óta nem látott árszint. A drágulásban a közel-keleti konfliktus, a cseppfolyósított földgáz (LNG) kínálatának korlátozottsága, valamint a közelgő fűtési szezon előtti aggodalmak egyaránt szerepet játszanak. Az árak megítélésénél fontos különbséget tenni a 2022-es energiaválság és a jelenlegi helyzet között. A 2022-es válság során az orosz vezetékes gázszállítások visszaesése rendkívüli kínálati sokkot okozott, és a TTF ára időszakosan meghaladta a 300 euró/MWh szintet. A mostani árszint ennél lényegesen alacsonyabb, de a 2026-os drágulás azt mutatja, hogy az európai piac továbbra is sérülékeny a külső sokkokkal szemben.
A jelenlegi folyamatot négy egymással összefüggő tényező magyarázza:
- Korlátozott LNG-kínálat: a közel-keleti konfliktus és a Hormuzi-szoroson keresztüli szállítások zavarai csökkentették a katari és az egyesült arab emírségekbeli LNG elérhetőségét.
- Alacsonyabb szezonális készletek: a 2025–2026-os tél végén az uniós tárolók töltöttsége 28%-ra csökkent, majd a 2026-os nyári feltöltés a vártnál lassabban haladt.
- Időjárási kereslet: a nyári hőség növelte a légkondicionáláshoz szükséges villamosenergia-termelést, míg a hidegebb őszi időjárás növeli a téli fűtési igényekkel kapcsolatos kockázatokat.
- Nemzetközi verseny: Európa és Ázsia ugyanazokért a rugalmasan értékesíthető LNG-szállítmányokért versenyeznek. Ha az ázsiai kereslet nő, az európai beszerzés drágulhat.
Az ACER, az Európai Unió energiaszabályozó hatóságainak együttműködési szervezete szerint a közel-keleti konfliktus a 2026-os nyári időszakban 18–33 milliárd euróval növelhette az európai gázimport költségét azonos mennyiségű gáz beszerzése mellett (ACER, 2026). Ez jól mutatja, hogy a geopolitikai kockázatok milyen jelentős közvetlen költségterhet jelentenek.
Gazdasági szempontból a legfontosabb következtetés az, hogy a jelenlegi áremelkedés nem kizárólag a kereslet növekedésének, hanem elsősorban a globális kínálat szűkülésének és a bizonytalanság beárazásának a következménye.
Geopolitikai hatások és az európai energiabiztonság
Az orosz gázfüggőség visszaszorulása
Az orosz–ukrán háború alapvetően átalakította az európai energiapiacot. Az Európai Unió az orosz vezetékes gáz helyett egyre nagyobb arányban Norvégiából, az Egyesült Államokból és más exportőröktől szerez be földgázt. Ez a változás mérsékelte az egyetlen nagy szállítótól való függést, de nem szüntette meg az importkitettséget. Az amerikai LNG növekvő szerepe például újabb függőségi pontot jelent, miközben az LNG beszerzési ára a világpiaci kereslettől, a szállítási költségektől és a geopolitikai körülményektől is függ.
Az orosz gáz fokozatos kivezetése ezért kettős gazdasági hatással jár:
- hosszabb távon javíthatja az ellátás diverzifikációját és csökkentheti egyetlen szállító politikai befolyását.
- rövid távon növelheti az átállás költségeit, a drágább alternatív beszerzések arányát és az infrastruktúra-fejlesztési igényt (Astrov – Hanzl-Weiss, 2025).
A változás nem jelenti automatikusan azt, hogy minden alternatív forrás drágább, mint az orosz gáz. A lényeg az, hogy az új beszerzési rendszer más árazási és kockázati feltételek mellett működik.
A közel-keleti konfliktus és a Hormuzi-szoros
A jelenlegi piaci helyzetben a közel-keleti konfliktus különösen jelentős. A Hormuzi-szoros a globális LNG-kereskedelem egyik stratégiai útvonala. Az ezen keresztüli szállítások akadályozása nemcsak az európai gázbeszerzést nehezíti meg, hanem a globális kínálatot is szűkíti.
A hatás több csatornán keresztül jelentkezik:
- a kieső katari és emirátusi szállítások miatt Európának más exportőröktől kell LNG-t vásárolnia;
- a megnövekedett kereslet felhajtja a helyettesítő szállítmányok árát;
- az emelkedő gázárak a villamosenergia-piacokon is megjelenhetnek;
- a magasabb energiaimport-költség rontja Európa külkereskedelmi pozícióját és növelheti a vállalatok költségterheit.
Az amerikai LNG részben pótolhatja a kieső mennyiségeket, de a pótlás mértékét a rendelkezésre álló exportkapacitás, a hajók és terminálok logisztikája, valamint az ázsiai vevőkkel folytatott verseny korlátozza
Az energiaárak, mint geopolitikai kockázati prémium
A földgáz ára nemcsak a ténylegesen elérhető mennyiséget tükrözi. A piaci szereplők a jövőbeli hiány lehetőségét is beárazzák. Ha a kereskedők attól tartanak, hogy egy konfliktus további szállításokat állíthat le, már a fizikai kiesés bekövetkezése előtt növelhetik a határidős árakat. Ez az úgynevezett geopolitikai kockázati prémium (Abdel-Latif, et.al., 2026).
Ennek gazdasági jelentősége, hogy a vállalatok és az energiaszolgáltatók már akkor magasabb beszerzési költségekkel szembesülhetnek, amikor a tényleges ellátás még zavartalan. A bizonytalanság így önmagában is visszafoghatja a beruházásokat, ronthatja az üzleti bizalmat és nehezebbé teheti a költségek előrejelzését.
Várható inflációs nyomás és közvetlen energiaár-infláció
A földgáz drágulása az inflációra közvetlen és közvetett módon is hat. A teljes gazdasági hatás attól függ, hogy a nagykereskedelmi áremelkedés milyen gyorsan és milyen mértékben épül be a fogyasztói árakba.
A földgázár emelkedése a lakossági fogyasztói árakban akkor jelenik meg gyorsan, ha a szolgáltatók rövid idő alatt továbbhárítják a magasabb beszerzési költségeket.
A tényleges hatás országonként eltérhet az alábbiak miatt:
- a lakossági árszabályozás és az állami támogatások;
- a hosszú távú beszerzési szerződések;
- a szolgáltatói fedezeti ügyletek;
- a nagykereskedelmi árak és a fogyasztói tarifák átárazásának időzítése.
Ezért a TTF árának 30%-os emelkedése nem jelenti azt, hogy a háztartási gázszámla vagy az infláció is ugyanilyen arányban nő. A közvetlen hatás országonként és fogyasztói csoportonként eltér.
Közvetett termelési és élelmiszerár-hatás
A földgáz számos iparág számára alapvető termelési tényező. Különösen kitett a vegyipar, a műtrágyagyártás, az üvegipar, a kerámiaipar, a papírgyártás és egyes fémipari ágazatok.
A magasabb földgázár háromféleképpen jelenhet meg a vállalatok gazdálkodásában:
- a vállalat a költségnövekedést beépíti az eladási áraiba, ami inflációt gerjeszt;
- a költségnövekedést részben a nyereség terhére viseli, ami csökkenti a profitot és a beruházási képességet;
- ha egyik megoldás sem fenntartható, visszafogja a termelést vagy ideiglenesen leállítja az energiaintenzív kapacitásokat (Archanskaia, et.al., 2024).
A műtrágyagyártás különösen fontos közvetítő csatorna. A földgáz az ammóniagyártás egyik meghatározó alapanyaga és energiaforrása, így a drágulás növelheti a mezőgazdasági termelés költségeit. Ez időbeli késéssel a gabonafélék, az állati termékek és más élelmiszerek árában is megjelenhet.
Másodkörös inflációs hatások
Ha az energiaárak tartósan magasak maradnak, a munkavállalók magasabb béreket kérhetnek a vásárlóerejük megőrzése érdekében. A vállalatok pedig a növekvő bér- és energiaköltségeket ismételten átháríthatják az árakba. Ez a folyamat másodkörös inflációs hatást eredményezhet, amelyet a jegybankok nehezebben kezelnek, mint egy egyszeri energiaár-sokkot (Pfeiffer, et.al., 2025.; Chikako – Jaewoo, 2022.) A monetáris politika dilemmája ilyenkor különösen erős: a kamatemelés visszafoghatja a keresletet és mérsékelheti a tartós inflációs nyomást, de önmagában nem képes növelni a földgáz kínálatát. A túlzottan szigorú monetáris politika ráadásul tovább fékezheti a gazdasági növekedést.
Ha a földgáz árának emelkedése rövid ideig tart, és a kínálat gyorsan helyreáll, a hatás várhatóan korlátozottabb és átmenetibb lesz. Tartósan magas árak esetén viszont szélesebb körű termelési költségnövekedés, romló vásárlóerő és elhúzódó inflációs nyomás alakulhat ki. A pontos mértékhez külön kell vizsgálni az egyes országok energiaár-szabályozását és a vállalati költségáthárítást.
Lehetséges ellátási nehézségek a 2026–2027-es télen
Az ellátásbiztonság megítélésénél el kell választani egymástól a fizikai gázhiányt és a magas árak miatti gazdasági hozzáférési problémát. Az Európai Bizottság 2026. október 8-i értékelése szerint az uniós gázrendszer a történelmi átlagnál alacsonyabb tárolói töltöttség ellenére is kellően rugalmas a tél ellátásához (European Commission, 2026). A meglévő infrastruktúra lehetővé teszi az LNG-import növelését, és a kereslet is alacsonyabb a 2022-es energiaválság idején tapasztaltnál. Mindez azonban nem jelenti azt, hogy az ellátási kockázat megszűnt.
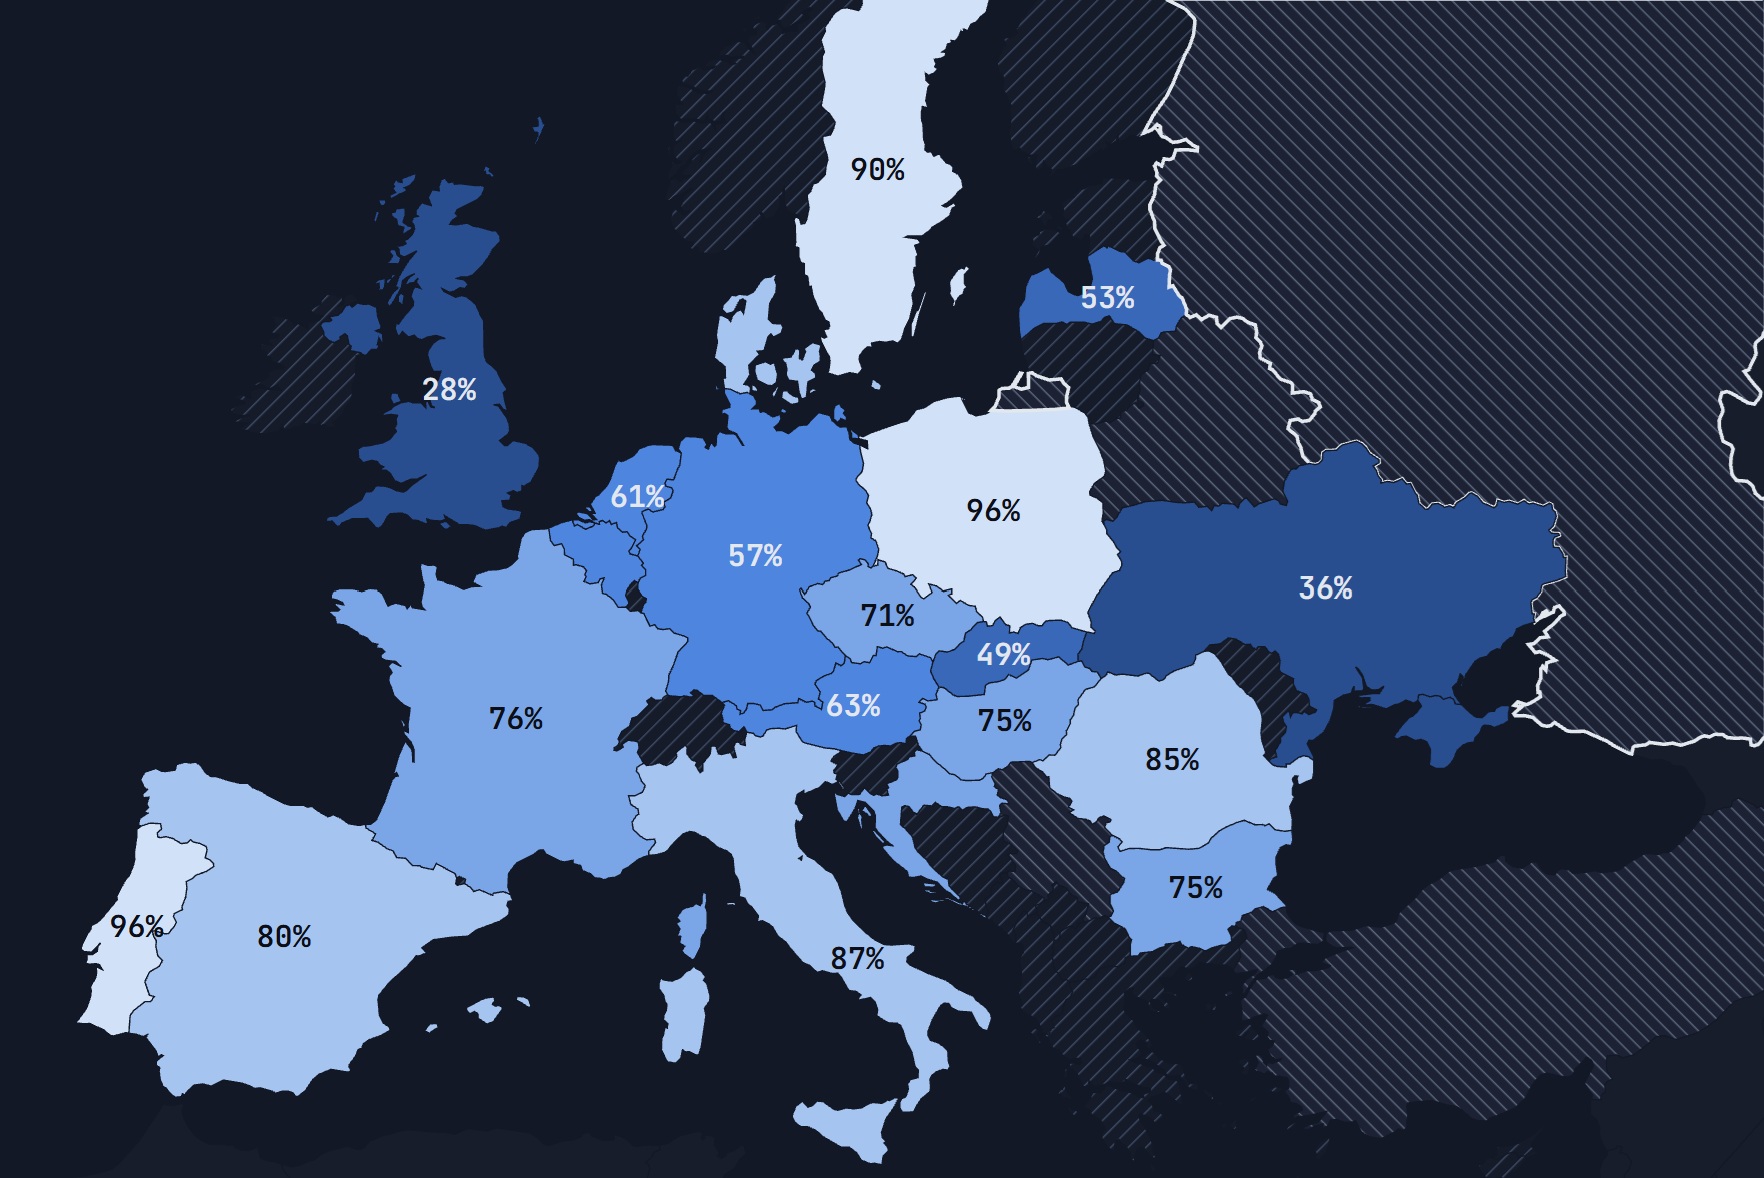
2. ábra: Az európai országok gáztározóinak töltöttségi szinte jelenleg. A térkép forrása: Voltstack.energy.com, 2026.
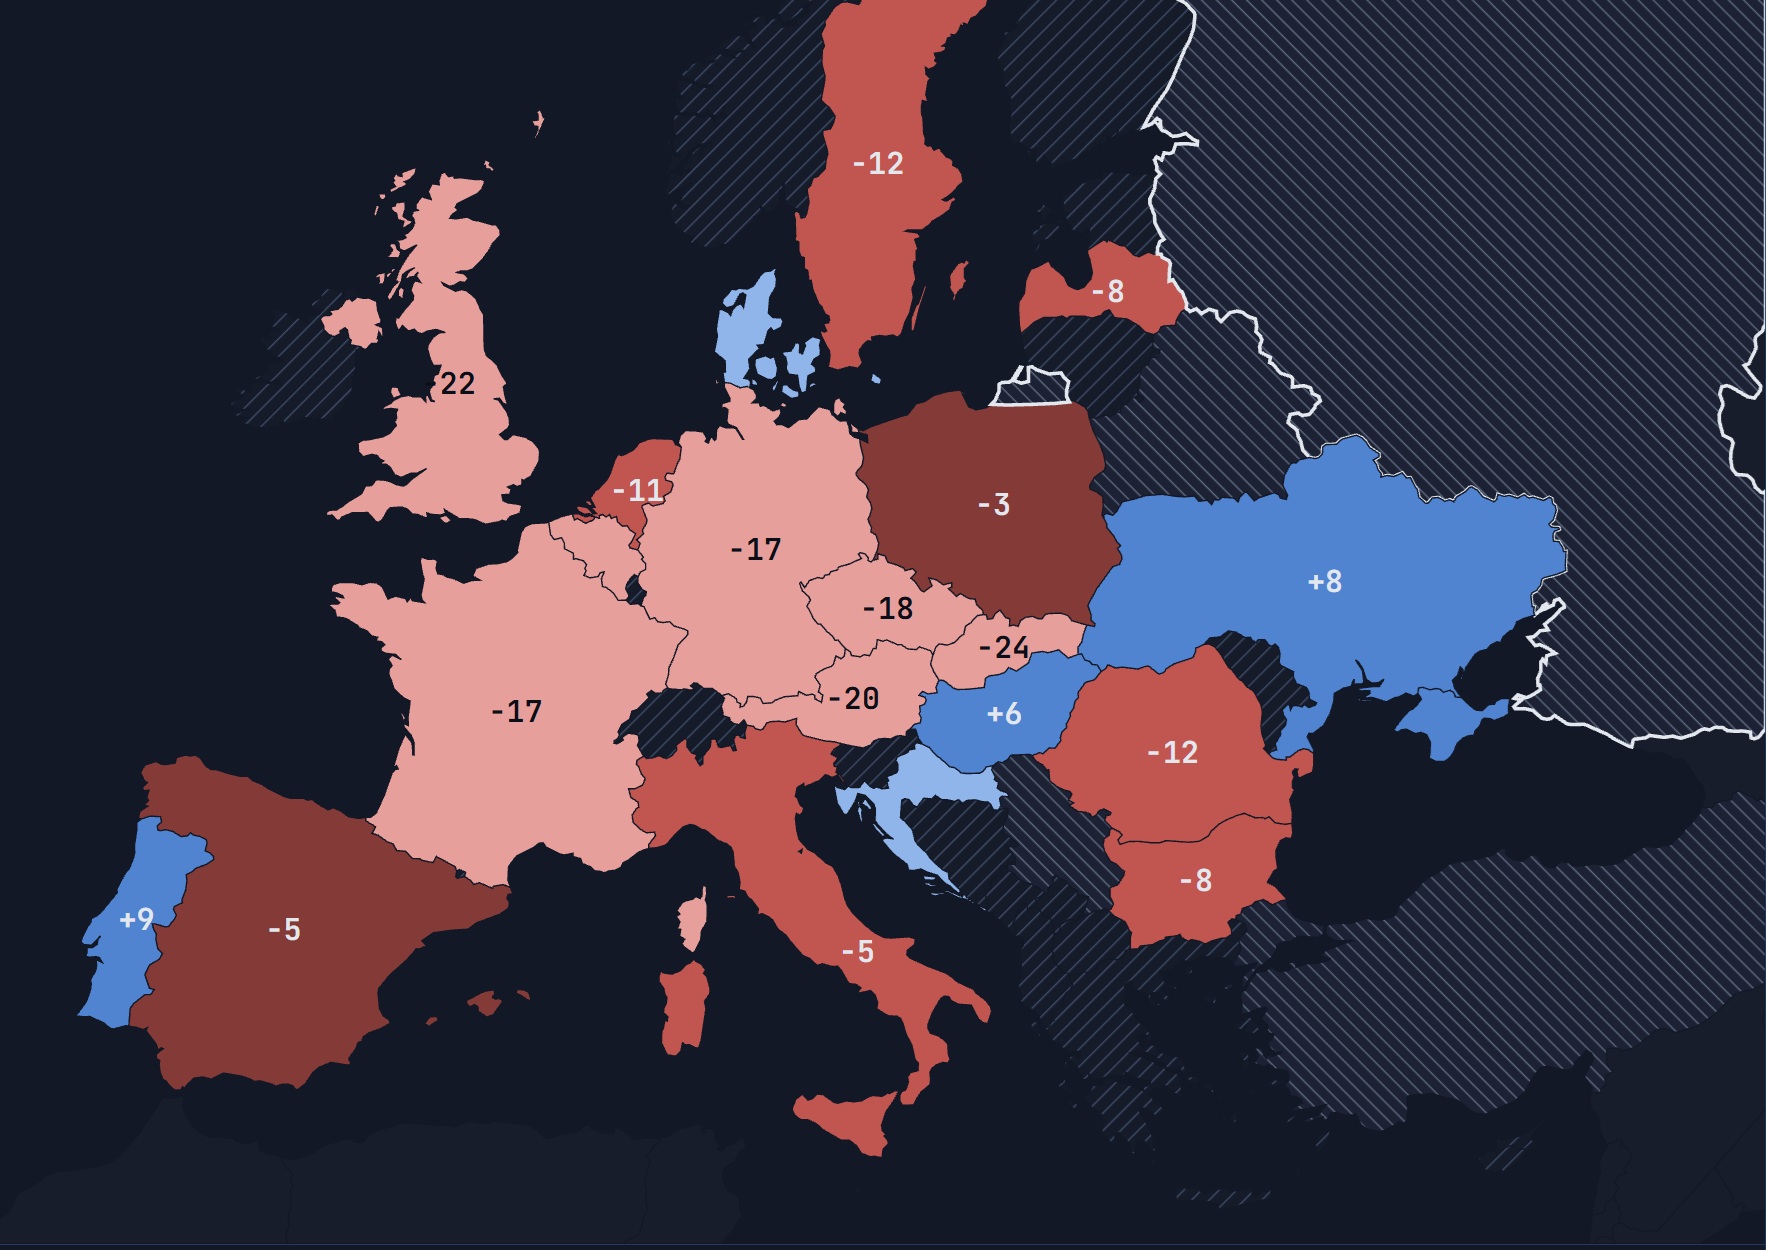
3. ábra: Az európai országok gáztározóinak töltöttségi szintje egy évvel ezelőtt, 2025-ben. Az adatok a jelenlegi töltöttségi szinthez mért eltérést (többletet, hiányt) mutatják. A térkép forrása: Voltstack.energy.com, 2026.
A legfontosabb kockázatokat az alábbiakban részletezzük:
- Elégtelen téli készletek: az uniós tárolók töltöttsége október 25-én körülbelül 74,6% volt, miközben a szezonális átlag magasabb (Voltstack.energy.com., 2026). Egy hideg tél gyorsabb készletfelhasználást és nehezebb tavaszi újratöltést eredményezhet.
- Az LNG-szállítások további kiesése: ha a közel-keleti konfliktus elhúzódik, a pótlólagos amerikai és más LNG-szállítások nem feltétlenül lesznek elegendők a teljes kiesés ellensúlyozására (IEA, 2026). A szűk kínálat elsőként az árakat és a beszerzési versenyt fokozhatja.
- Infrastrukturális és regionális szűk keresztmetszetek: a rendelkezésre álló gáz nem minden országba és régióba juttatható el ugyanolyan könnyen. A vezetékek kapacitása, a terminálok elhelyezkedése és az összeköttetések korlátozhatják a regionális helyettesítést.
- Hideg időjárás és keresleti csúcsok: egy hosszabb hideghullám egyszerre növelheti a háztartási fűtés, az ipari energiafelhasználás és a gázerőművi termelés igényét. Ez rövid idő alatt jelentős árkilengést okozhat.
Magyarország különleges kitettsége
Magyarország helyzete több szempontból eltér az uniós átlagtól. A földgáz fontos szerepet tölt be a lakossági fűtésben, az ipari termelésben és a villamosenergia-rendszerben, ezért a nagykereskedelmi árak tartós emelkedése több csatornán keresztül is éreztetheti hatását:
Beszerzési és infrastruktúra-kockázatok
Magyarország földrajzi helyzete, a vezetékes szállítási kapcsolatok és a regionális gázpiac összekapcsoltsága lehetőséget teremtenek több irányból történő beszerzésre. Ugyanakkor a régió egészének ellátási helyzete is meghatározó: a szomszédos országok kereslete, a tranzitkapacitások és a nemzetközi árak befolyásolják az elérhető mennyiséget és árat.
Az orosz gázfüggőség csökkentésére irányuló uniós politika hosszabb távon új beszerzési struktúrát követel meg. Ennek gazdasági költségeit nem kizárólag a molekula ára, hanem a szállítási útvonalak, a szerződéses feltételek és az infrastruktúra igényei is meghatározzák.
Lakossági árak és költségvetési hatások
A magyar háztartások tényleges kitettségét az egyetemes szolgáltatási árak, a fogyasztási szintek és az állami árpolitika jelentősen befolyásolják. Emiatt a nemzetközi gázárak emelkedése nem feltétlenül jelenik meg azonnal és ugyanolyan arányban a lakossági számlákban.
Ha azonban a piaci ár tartósan magas marad, az államnak nagyobb költségekkel kell számolnia, amennyiben a fogyasztói árak és a beszerzési költségek közötti különbséget támogatásokkal vagy más intézkedésekkel mérsékli. Ez szűkítheti a költségvetés más célokra felhasználható mozgásterét.
A vállalatoknál más a helyzet: a piaci szerződések lejáratakor vagy megújításakor a magasabb nagykereskedelmi ár közvetlenebbül jelentkezhet. Ez különösen az energiaintenzív iparágak versenyképességét ronthatja.
Az árfolyam szerepe
A földgáz nemzetközi beszerzésében az euróban vagy dollárban kialakított árak és a forint árfolyama egyaránt számítanak. Ha a forint gyengül az euróval szemben, az euróban meghatározott beszerzési költség forintban akkor is nőhet, ha az európai gázár nem változik. Ezért Magyarország esetében az inflációs kockázatot nem kizárólag a TTF árfolyamából, hanem a devizaárfolyamok, a hazai árszabályozás és a vállalati költségáthárítás együtteséből kell levezetni.
A nemzetközi gázárak tartós emelkedése akkor is jelenthet gazdasági terhet, ha a lakossági tarifák rövid távon változatlanok maradnak. A költségek ugyanis a költségvetésben, az ipari termelésben, az árfolyamban és a későbbi fogyasztói árakban is megjelenhetnek.
Összegzés
Az európai földgázpiac 2026 októberében ismét komoly gazdasági kihívás előtt áll. A közel-keleti konfliktus, az LNG-kínálat szűkülése és a történelmi átlag alatti tárolói készletek együttesen jelentős áremelkedési nyomást eredményeztek. A 2022-es válság óta Európa diverzifikálta beszerzési forrásait, növelte LNG-importkapacitását és mérsékelte gázfogyasztását, ezért az ellátási rendszer ellenállóbbá vált. Ez azonban nem szüntette meg a globális energiapiaci kitettséget.
A következő időszak legfontosabb gazdasági kockázata nem feltétlenül az egész Európára kiterjedő fizikai gázhiány, hanem a tartósan magas energiaárak, az ebből eredő inflációs nyomás és az európai ipar versenyképességének romlása. Ha a magas árak tartósan fennmaradnak, a háztartások reáljövedelme csökkenhet, a vállalati beruházások visszaeshetnek, és az államoknak is nagyobb támogatási igénnyel kellhet számolniuk.
Magyarország szempontjából a nemzetközi gázárak mellett az árfolyam, a beszerzési struktúra, a lakossági árszabályozás és a költségvetési teher egyaránt meghatározó. Rövid távon az ellátásbiztonság fenntartása és a sérülékeny fogyasztók védelme, hosszabb távon pedig a diverzifikáció, az energiahatékonyság és a hazai, illetve regionális energiatermelési kapacitások fejlesztése jelenthet megoldást.
A végső gazdasági mérleg azon múlik, hogy a jelenlegi kínálati sokk átmeneti piaci zavar marad-e, vagy tartósan magas energiaárakkal járó alkalmazkodási időszakká válik. Az előbbi esetben az inflációs és növekedési károk mérsékelhetők; az utóbbi esetben az energiaköltségek az európai gazdaság egyik meghatározó versenyképességi korlátjává válhatnak.
Felhasznált források
Abdel-Latif, H. – El-Gamal, M. – Myers Jaffe, A. (2026): The Ephemeral Brent Geopolitical Risk Premium. EEEP Vol. 9. Number, 2. https://eeep.iaee.org/the-ephemeral-brent-geopolitical-risk-premium/
Acer (2026): Key developments in European gas wholesale markets – summer 2026. 2026 Monitoring Report. https://acer.europa.eu/monitoring/key-developments-european-gas-wholesale-markets-summer-2026
Alessandri, P. – Gazzani, A. (2025): Natural gas and the macroeconomy: Not all energy shocks are alike. Journal of Monetary Economics, Vol. 151, April 2025. https://www.sciencedirect.com/science/article/abs/pii/S0304393225000200
Archanskaia, L. – Plamen, N. – Wouter, S. – Vogel, L. (2024): Navigating Shocks: The Performance of the EU Corporate Sector from the Pandemic to the Energy Crisis. European Commission, Economy and Finance, Discussion Paper 216. 2024 December 17. https://economy-finance.ec.europa.eu/publications/navigating-shocks-performance-eu-corporate-sector-pandemic-energy-crisis_en
Astrov, V. – Hanzl-Weiss, D. (2025): The European Gas Market: Emancipating from Russia. wiiw Policy Note/ Policy Report No.91, March 2025. https://data.wiiw.ac.at/the-european-gas-market-emancipating-from-russia-p-7261.html
Chikako, B. – Jaewoo, L. (2022): Second-Round Effects of Oil Price Shocks — Implications for Europe’s Inflation Outlook. IMF Working Papers, No.2022/173. https://www.imf.org/en/publications/wp/issues/2022/09/06/second-round-effects-of-oil-price-shocks-implications-for-europes-inflation-outlook-523201
European Commission (2026): EU gas system prepared for the winter despite lower storage levels. https://energy.ec.europa.eu/news/eu-gas-system-prepared-winter-despite-lower-storage-levels-2026-10-08_en
IEA (2026): Gas Market Report, Q3-2026. https://www.iea.org/reports/gas-market-report-q3-2026/executive-summary
Pfeiffer, P. – Pataracchia, B. – Ratto, M. – Teresiński, J. (2025): Energy Commodity Price Shocks in the Euro Area: Evidence from a Large-Scale Structural Model. European Commission, Economy and Finance, Discussion Paper 233. 27 November 2025. https://economy-finance.ec.europa.eu/publications/energy-commodity-price-shocks-euro-area-evidence-large-scale-structural-model_en
Voltstack.energy (2026): How full is gas storage in each European country today? https://voltstack.energy/gas-storage-map

Szigethy-Ambrus Nikoletta, nemzetközi kapcsolatok elemző. Mestertanulmányait a Budapesti Gazdasági Egyetem Külkereskedelmi Karán folytatta. Kutatásokat folytat az orosz-ukrán konfliktus, a külkereskedelmet érintő és gazdaságtörténeti témakörökben is. Jelenleg az ELTE BTK PhD hallgatója, kutatási területe a Magyarországra áramló külföldi tőke szerepe az ország iparosodásában a XIX-XX. század során.


