Hogyan kerülhet csődeljárásba egy közel 238 milliárd forintos árbevételű, 16 milliárd forint feletti nyereséget termelő vállalatcsoport? Az ellentmondás csak látszólagos: a számviteli eredmény, a vállalati vagyon és a rövid távú fizetőképesség három különböző kategória. A Bayer Construct történetében a gyors növekedés, a vertikális integráció, a kapcsolt vállalkozások közötti finanszírozás és a néhány nagy projektre összpontosuló kitettség egyszerre jelentett erőforrást és kockázatot. Az ügy jelentőségét tovább növeli a Zugló Városközpont körül kialakult több százmilliárd forintos jogvita, valamint a Bayer Construct és a ZVK Development csődeljárásának stratégiailag kiemelt jelentőségűvé minősítése. Elemzésünk bemutatja a vállalatcsoport gazdasági súlyát, pénzügyi sérülékenységét és egy esetleges megrendülés tovagyűrűző hatásait. A folyamatot alakító kormányzati és politikai döntéseket tényként dokumentáljuk, és azok gazdasági következményeit vizsgáljuk, politikai megítélésükre azonban nem vállalkozunk.
Fogalmi értelmezés: A csődeljárás nem egyenlő a felszámolással
A Bayer Construct 2026. augusztus 26-án csődeljárás iránti kérelmet nyújtott be, a Budapest Környéki Törvényszék pedig másnap ideiglenes fizetési haladékot biztosított a vállalatnak. Ez a tény önmagában még nem jelenti azt, hogy a cég megszűnik. A csődeljárás célja éppen az, hogy az adós átmeneti védelmet kapjon, hitelezőivel egyezséget keressen és működését reorganizálja. A felszámolás ezzel szemben a fizetésképtelen társaság jogutód nélküli megszüntetésére és vagyonának felosztására irányul.
Ebből következően a lényegi kérdés az, hogy létrejöhet-e olyan hitelezői megállapodás, amely fenntartja az életképes üzleti tevékenységeket, befejezhetővé teszi a projekteket, és korlátozza a beszállítói láncban megjelenő veszteségeket. A csődeljárás tehát nem végállomás, hanem valójában egyfajta időnyerés. Az idő értékét azonban az dönti el, hogy a csoport mennyi készpénzt tud előteremteni, milyen eszközöket képes értékesíteni, és a hitelezők mennyire bíznak a folytatásban.
Egy közepes ágazat nagy továbbgyűrűző hatással
A Bayer jelentőségét először abban az ágazatban érdemes elhelyezni, amelyben működik. A magyar építőipar 2025-ben mintegy 4522 milliárd forint bruttó hozzáadott értéket állított elő, ami a teljes nemzetgazdasági bruttó hozzáadott érték körülbelül 6 százalékát jelentette. Az ágazat termelési értéke megközelítette a 8230 milliárd forintot, volumene pedig 1,4 százalékkal nőtt. A bővülés ugyan hozzájárult a GDP-hez, de nem tudta ellensúlyozni a beruházások harmadik éve tartó gyengélkedését: 2025-ben a nemzetgazdasági beruházások volumene 4,3 százalékkal, ezen belül az építési beruházásoké 7,5 százalékkal csökkent.
Az építőipar súlya ugyanakkor nagyobb, mint amit önmagában a GDP-részarány mutat. Munkaerőt köt le, hazai anyaggyártóktól vásárol, fuvarozást, tervezést, mérnöki és pénzügyi szolgáltatásokat rendel meg. Egy nagyvállalat fizetési késedelme ezért gyorsan tovaterjedhet a beszállítók és alvállalkozók felé. Különösen igaz ez egy olyan piacon, ahol sok kis- és középvállalkozás dolgozik alacsony tartalékokkal, és gyakran egy-egy nagy megrendelő kifizetési ütemétől függ a saját bér- és adófizetése. Ezenkívül a foglalkoztatási csatorna sem elhanyagolható. Az ágazatban 2025-ben nagyságrendileg 372 ezer ember dolgozott; a Bayer-csoport átlagos statisztikai létszáma 1523 fő volt. Ez országos nézőpontból nem rendszerkockázati méret, de a vállalat szakemberállománya, projektjeinek területi koncentrációja és alvállalkozói hálózata miatt a helyi és szakági hatás jóval erősebb lehet az egyszerű létszámaránynál.
Fragmentált országos piac, koncentrált nagyprojektek
A magyar építőipar szerkezete első látásra paradox. Országos szinten erősen fragmentált: 2025 végén mintegy 144 ezer építőipari vállalkozást tartottak nyilván, és a kisebb cégek együttesen a teljesítmény jelentős részét adják. A nagy, több tízmilliárdos projektek piaca viszont ennél sokkal koncentráltabb. Itt a nagy tőkeerejű fővállalkozók, az ingatlanfejlesztők és az integrált csoportok száma korlátozott, így egy-egy szereplő kiesése nem országos termelési vákuumot, hanem meghatározott koncentrált projektekben és beszállítói kapcsolatokban okozhat hirtelen fennakadást.
A lakásfejlesztés jó példa erre a kettősségre. 2025-ben 12 062 új lakás épült Magyarországon, 9,3 százalékkal kevesebb, mint egy évvel korábban. Budapesten 3949 lakást adtak át, miközben az új kínálat jelentős része néhány kerületre és nagy fejlesztőkre összpontosult. 2026 első felében már 6278 új lakás készült el, 22 százalékkal több az előző év azonos időszakánál; a fővárosi fejlesztési és értékesítési állomány pedig az MNB szerint tízéves csúcs közelébe emelkedett. A kínálat tehát bővül, de a projektkockázat továbbra is koncentrált maradhat.
A Bayer lakóingatlan-portfóliója – többek között a Kincsem, az Epres Liget, a Harmat Liget, a Virágpiac, a Szilas Liget és a Láng Negyed – több ezer lakás fejlesztését foglalja magában különböző készültségi fokokon. Ebből nem következik, hogy a csoport meghatározza a teljes magyar lakáspiacot. Az azonban igen, hogy Budapesten, bizonyos kerületekben és egyes átadási időszakokban a Bayer projektjeinek ütemezése már érzékelhetően módosíthatja az új lakások kínálatát, az alvállalkozói kapacitások felhasználását és a vevői bizalmat.
Mekkora valójában a Bayer?
A konszolidált adatok alapján a Bayer Construct az elmúlt évek egyik leggyorsabban növekvő magyar építőipari csoportja volt. Árbevétele 2020 és 2025 között 36 milliárd forintról 237,9 milliárd forintra, vagyis több mint hatszorosára emelkedett. Mérlegfőösszege 2021 és 2025 között 133 milliárdról 343,2 milliárd forintra nőtt, a foglalkoztatottak száma pedig 755-ről 1523 főre bővült. A saját tőke 2025 végén 93 milliárd forintot tett ki, ami a mérlegfőösszeg 27 százaléka körüli arányt jelentett. Mindez olyan vállalat képét rajzolja ki, amely jelentős eszközállománnyal, szakemberbázissal és rendelésállománnyal rendelkezett. A Scope Ratings 2025 augusztusában BB−/stabil minősítést adott a kibocsátónak, és 2025. március végén 346 milliárd forintos rendelésállományt jelzett. Ez az előző három év átlagos árbevételének mintegy 2,2-szerese volt. A volumen tehát nem hiányzott; a kockázatot inkább a megrendelői koncentráció és a csoporton belüli projektek finanszírozási összefonódása növelte.
A 2025-ös pénzügyi pillanatkép
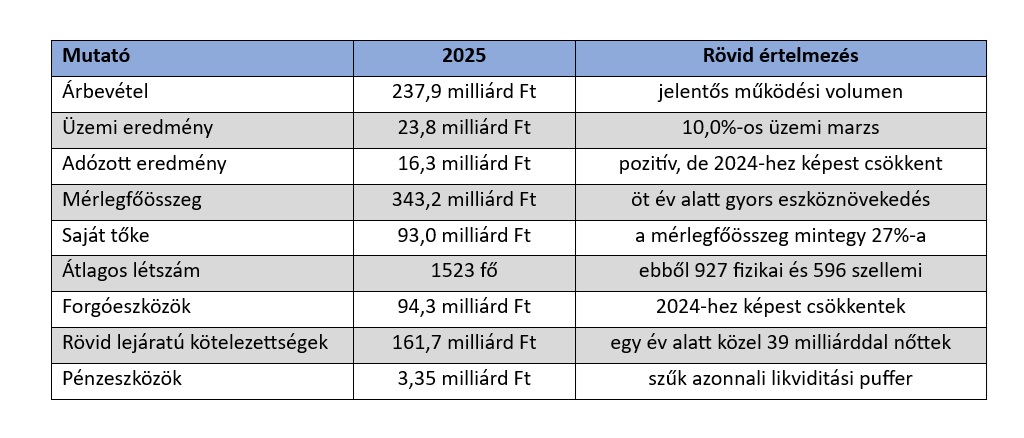 Forrás: a Bayer Construct Zrt. 2025. évi konszolidált éves beszámolója. Többségében kerekített értékek.
Nyereség van – de likviditás is?
A 2025-ös 16,3 milliárd forintos adózott eredmény alapján első pillantásra nehéz megérteni a csődeljárást. A magyarázat a számvitel és a pénzforgalom különbségében rejlik. A nyereség akkor is elszámolható, ha az értékesítés ellenértékének egy része még követelésként szerepel, miközben a béreket, az anyagszámlákat, a kamatot és a lejáró tartozásokat ténylegesen ki kell fizetni. Egy gyorsan növekvő, sok párhuzamos projektet futtató csoport ezért papíron nyereséges lehet, miközben napi finanszírozási igénye egyre nagyobb és volatilisebb.
A Bayer 2025-ös cash-flow kimutatása 86,7 milliárd forintos pozitív működési pénzáramot jelzett. Ez azonban nem jelenti azt, hogy ugyanekkora szabad készpénz képződött. A működési cash flow-t jelentősen megemelte a rövid lejáratú kötelezettségek, ezen belül a kapcsolt vállalkozásoktól kapott előlegek növekedése. Közben a befektetési pénzáram 57,1 milliárd, a finanszírozási pénzáram 28,1 milliárd forintos kiáramlást mutatott. A pénzeszközök éves nettó növekedése így mindössze 1,6 milliárd forint körül alakult. A nettó eredmény 2024-hez képesti visszaesésében nem pusztán az alaptevékenység gyengülése játszott szerepet. A pénzügyi műveletek ráfordításait mintegy 6,4 milliárd forintos értékvesztés is terhelte egyes kapcsolt vállalkozási részesedések és követelések után. Ez figyelmeztető jel, ugyanis ha a csoporton belüli projekttársaságok értéke vagy visszafizetési képessége romlik, az anyavállalat eredményét és finanszírozhatóságát egyszerre érheti sokkhatás.
A legfontosabb jel: a rövid lejáratú kötelezettségek
A mérleg legbeszédesebb változása a forgóeszközök és az egy éven belül esedékes kötelezettségek közötti rés. A forgóeszközök értéke 2024-ről 2025-re 113,1 milliárd forintról 94,3 milliárdra csökkent, miközben a rövid lejáratú kötelezettségek 122,9 milliárdról 161,7 milliárdra nőttek. Az egyszerű likviditási ráta így körülbelül 0,92-ről 0,58-ra esett. Másként fogalmazva: minden 100 forint rövid lejáratú kötelezettségre 2025 végén csupán 58 forintnyi forgóeszköz jutott.
A növekmény zöme a kapcsolt vállalkozásokkal szembeni rövid lejáratú kötelezettségeknél jelent meg: ezek állománya 19,3 milliárdról 91,1 milliárd forintra ugrott. A beszámoló szerint ennek döntő része három kapcsolt ingatlanfejlesztőtől kapott vevői előleg volt. Az előleg nem azonos egy bankhitellel: mögötte jövőbeni teljesítési kötelezettség áll. Mégis finanszírozási függést teremt, mert a pénz felhasználása és a projektek teljesítése időben szorosan összehangolandók. Ha egy projekt késik, a csoporton belüli lánc más pontján is hiány keletkezhet.
A kötelezettségek lejárati szerkezete tovább növeli az időzítés jelentőségét. A hosszú lejáratú kötelezettségek 2025-ben csökkentek, miközben a rövid lejáratúak nőttek. A Magyar Nemzeti Bank Növekedési Kötvényprogramjában kibocsátott, eredetileg 30,1 milliárd forintos kötvényből 3,01 milliárd forint 2026. október 21-én válik esedékessé, ezért ezt a részt már rövid lejáratú tételként kellett kimutatni. Az ilyen lejáratok nem feltétlenül okoznak gondot, ha a refinanszírozás és a projektbevételek rendelkezésre állnak – bizalomvesztés esetén azonban éppen ez a két csatorna szűkül be először.
A vertikális integráció két arca
A Bayer növekedési modelljének egyik erőssége a vertikális integráció. A csoport nem csupán fővállalkozóként jelenik meg, hanem az építőanyag-gyártástól és előregyártástól a kivitelezésen át az ingatlanfejlesztésig több értékláncszakaszt fog össze. Normál üzleti környezetben ez gyorsabb koordinációt, jobb költségkontrollt és nagyobb hozzáadott értéket eredményezhet. A kapacitások egymásra épülnek, a fejlesztések pedig belső megrendelést biztosítanak a kivitelezési és gyártási egységeknek.
Ugyanez a szerkezet azonban a stresszhelyzetben kockázati csatornává válhat. Ha a projekttársaságok előlegezik a kivitelezést, a kivitelező pedig más csoporttagok kapacitására támaszkodik, egy nagy projekt csúszása egyszerre érinti a bevételt, a cash flow-t, az eszközértéket és a kapcsolt követeléseket. A csoport ereje tehát a koordináció, gyengesége pedig az, hogy az egységek pénzügyi problémái kevésbé szigetelhetők el egymástól. A megrendelői koncentráció tovább erősíti ezt. A Scope 2025-ös elemzése szerint a tíz legnagyobb ügyfél a rendelésállomány 95 százalékát adta, és annak 48 százaléka kapcsolt vállalkozásokhoz kötődött. Ez nagy projektekből álló portfóliónál nem szokatlan, de érzékennyé teszi a vállalatot néhány döntésre: egy engedély, egy finanszírozási mérföldkő vagy egy átadás csúszása aránytalanul nagy hatást gyakorolhat az egész csoport pénzáramára.
Milyen gazdasági hatások indulhatnak el?
1. Projektek és lakásvásárlók
A legközvetlenebb kockázat az építés alatt álló projektek ütemezése. A csődeljárás alatti moratórium és a reorganizáció nem állítják le automatikusan a munkát, de megnehezíthetik az anyagbeszerzést és az alvállalkozók megtartását. A lakásvásárlók szempontjából ezért a projekttársaság jogi elkülönülése, a vevői pénzek kezelése, a készültségi fok és a banki finanszírozás folytonossága a döntő – nem pusztán a csoport neve.
2. Beszállítók és alvállalkozók
A beszállítói láncban a veszteség akkor nő, ha a kisebb cégek kinnlevőségei beragadnak, miközben nekik továbbra is bért, adót és saját szállítóikat kell fizetniük. Egy nagy fővállalkozó átmeneti fizetési zavara így több, külön-külön életképes vállalkozást sodorhat likviditási nehézségbe. A gazdaságpolitikai és banki figyelemnek ezért nem egyetlen vállalat megmentésére, hanem a láncreakció mérséklésére kell összpontosítania.
3. Foglalkoztatás és szakmai kapacitás
A csoport több mint másfél ezer munkavállalója mellett számos külső brigád és mérnöki szolgáltató kapcsolódik a projektekhez. Ha az életképes kapacitások megrendelés nélkül maradnak, a szakemberek más cégekhez áramolhatnak, ami hosszabb távon akár egészséges piaci alkalmazkodás is lehet. A hirtelen szétesés viszont tudásvesztést és projektszintű kapacitáshiányt okozhat.
4. Finanszírozás és bizalom
Az építőipar bizalomintenzív ágazat. A bankok, kötvénytulajdonosok, lakásvásárlók és beszállítók mind azt mérlegelik, hogy a másik fél teljesít-e. Egy nagy szereplő reorganizációja ezért a közvetlen veszteségnél szélesebb kockázati felárat is létrehozhat: a finanszírozók több biztosítékot kérhetnek, a vevők óvatosabbak lehetnek, a szállítók pedig rövidebb fizetési határidőt szabhatnak. Ez átmenetileg az egész szektor forgótőkeigényét növelheti.
Az utóbbi hetek fejleményei és a csődeljárás valódi okai
Előzményként érdemes rámutatni, hogy a Magyar Nemzeti Vagyonkezelő és a Bayer-csoporthoz tartozó ZVK Development Kft. 2023. április 6-án előszerződést kötött a Bosnyák tér mögötti Zugló Városközpont irodakomplexum állami megvásárlására. A később módosított nettó vételár 254,8 milliárd forint, áfával együtt megközelítőleg 324 milliárd forint lett. Ebből az állam az építkezés során már körülbelül 315 milliárd forintot kifizetett. A végleges szerződés zárási feltételeinek teljesítésére 2026. június 30-ig volt lehetőség. Az MNV 2026. július 31-én közölte, hogy eláll az előszerződéstől, a kormány pedig augusztus 3-án nyilvánosan is bejelentette az elállást és a már kifizetett összeg visszakövetelését.
Az állami indoklás szerint a beruházó nem teljesítette valamennyi zárási feltételt. A legfontosabb kifogás az volt, hogy bizonyos ingatlanok tulajdoni lapjáról nem törölték a zuglói önkormányzat elővásárlási jogát. A kormány szerint ezért az állam jogosult visszakövetelni a már kifizetett mintegy 315 milliárd forintot, követelni a foglaló kétszeresét, érvényesíteni a nettó vételár legfeljebb 10 százalékának megfelelő – körülbelül 25,5 milliárd forintos – meghiúsulási kötbért, valamint további kártérítést követelni. A kormányzati álláspontot a hivatalos közlemény ismerteti.
A ZVK Development vitatja az elállás jogszerűségét. Állítása szerint a hét irodaház határidőre elkészült, rendelkezik a szükséges engedélyekkel, és az MNV korábbi nyilatkozatai alapján az elővásárlási jog fennmaradására nem lehetett volna elállást alapítani. A fejlesztő ezért az előszerződést továbbra is hatályosnak tekinti, és jogi útra tereli az ügyet. Jelenleg tehát nem jogerősen megállapított szerződésszegésről, hanem több százmilliárd forintos, várhatóan hosszadalmas jogvitáról van szó. A vállalati álláspont itt olvasható.
A helyzetet tovább bonyolította, hogy 2026. szeptember 3-án a zuglói képviselő-testület ellenszavazat nélkül támogatta egy újabb per megindítását a ZVK Developmenttel szemben. Az önkormányzat álláspontja szerint a beruházó több ponton megszegte a terület eladásakor, még 2006-ban kötött és azóta többször módosított fejlesztési szerződést. A per önmagában nem dönti el az állam és a ZVK közötti vitát, de tovább ronthatja az irodakomplexum értékesíthetőségét: ha a per ténye megjelenik az ingatlan-nyilvántartásban, az egy esetleges piaci vevő számára is jelentős jogi kockázatot jelenthet.
Hogyan vezethetett mindez a csődeljáráshoz? Nem elsősorban az utolsó, körülbelül 9 milliárd forintos vételárrész elmaradása jelentette a problémát. A valódi sokkot az okozta, hogy az állam nem veszi át a kifejezetten állami szervezetek számára kialakított komplexumot; visszaköveteli a már kifizetett 315 milliárd forintot; emellett kötbért és kártérítést is érvényesíthet; miközben a pénz jelentős részét időközben beépítették az elkészült ingatlanokba, tehát az nem áll készpénzben rendelkezésre. További lényeges körülmény, hogy a Bayer Construct készfizető kezesként biztosította a ZVK Development kötelezettségeit. Ha az állam követelése jogilag megalapozottnak bizonyul, és a projektcég nem tud fizetni, az MNV a Bayer Constructtal szemben is felléphet.
A nagyságrendet jól mutatja, hogy a Bayer Construct konszolidált csoportja 2025 végén 3,35 milliárd forint pénzeszközzel és 93 milliárd forint saját tőkével rendelkezett, miközben rövid lejáratú kötelezettségei elérték a 161,7 milliárd forintot. A 315 milliárd forintos visszakövetelés – pusztán a méretek érzékeltetésére – a csoport év végi készpénzállományának körülbelül 94-szerese, saját tőkéjének pedig 3,4-szerese. A követelés elsődlegesen a ZVK Developmentet érinti, de a kezesség miatt közvetlen kockázatot teremt a Bayer Construct számára is. A pénzügyi adatok az MNB-nél közzétett beszámolóban találhatók.
A kockázat ugyanakkor az újabb kormányzati közlések alapján nem korlátozódik a zuglói projektre. Magyar Péter miniszterelnök 2026. szeptember 4-én azt állította, hogy a Magyar Fejlesztési Bank közvetlen és közvetett kitettsége a Bayer-csoporttal szemben megközelíti a 207 milliárd forintot. A sajtóban idézett közlés nem tartalmazza ennek tételes bontását, ezért a 207 milliárd forintot nem lehet automatikusan hozzáadni a zuglói 315 milliárdos követeléshez: eltérő jogcímű hiteleket, garanciákat vagy más közvetett kockázatokat is tartalmazhat, és az esetleges átfedések sem ismertek. A közlés mindenesetre arra utal, hogy az állam pénzügyi érdekeltsége a vállalatcsoportban jóval szélesebb a Bosnyák téri ingatlanügynél.
Visszatekintve: a Bayer Construct 2026. augusztus 26-án csődeljárás iránti kérelmet nyújtott be, és másnap ideiglenes fizetési haladékot kapott. Röviddel ezután a ZVK Development is csődeljárást kezdeményezett. A csődeljárás nem azonos a felszámolással: célja nem a társaság azonnali megszüntetése, hanem az, hogy a moratórium ideje alatt reorganizációs program készüljön, és az adós megállapodjon a hitelezőkkel. Ha azonban nem sikerül csődegyezséget kötni, felszámolási eljárás következhet. A Bayer Construct kérelmét és az ideiglenes fizetési haladékot a BÉT-en közzétett társasági tájékoztatás igazolja.
Hogy jött a képbe a stratégiailag kiemelt jelentőségű csődeljárás?
A történet következő fontos fordulata 2026. szeptember 4-én következett be. A kormány a 143/2026. (IX. 4.) kormányrendelettel a Bayer Construct és a ZVK Development csődeljárását egyaránt stratégiailag kiemelt jelentőségűvé minősítette. A rendelet már aznap 19 órakor hatályba lépett. A hivatalos indoklás szerint a társaságok adósságainak rendezéséhez és a hitelezőkkel való megegyezéshez kiemelt gazdaságpolitikai érdek fűződik. A rendelet jogalapként többek között arra hivatkozik, hogy a cégek nemzetgazdasági szempontból jelentős projektekben vettek részt, illetve jelentős állami finanszírozási, garanciális vagy más állami jogviszonyok érinthetik őket. A teljes rendelet a Magyar Közlönyben olvasható.
A minősítés legfontosabb közvetlen következménye, hogy vagyonfelügyelőként nem egy általános szabályok szerint kiválasztott piaci felszámolószervezet, hanem a kizárólagos állami tulajdonban álló Nemzeti Reorganizációs Nonprofit Kft. jár el. Ezt a 321/2022. (VIII. 18.) kormányrendelet írja elő. A csődtörvény ugyanakkor kifejezetten kimondja, hogy az állami tulajdonosi joggyakorló az állami felszámolót az adott eljárás során nem utasíthatja.
A vagyonfelügyelő áttekintheti a társaságok teljes vagyoni helyzetét, betekinthet a könyveikbe, megvizsgálhatja eszközeiket, kötelezettségeiket, szerződéseiket és pénzforgalmi számláikat. Nyilvántartja és besorolja a hitelezői követeléseket, részt vesz az egyezségi javaslat előkészítésében, továbbá jóvá kell hagynia a csődeljárás kezdete után vállalt új vagyoni kötelezettségeket. A jóváhagyása nélkül megkötött ügyleteket megtámadhatja, a moratórium szabályaiba ütköző kifizetések visszakövetelését pedig kezdeményezheti. Ha korábbi, a hitelezők érdekeit sértő vagyonkimentés vagy más jogsértés gyanúját észleli, azt jelentenie kell a bíróságnak és az illetékes hatóságoknak. Ezeket a jogosítványokat a csődtörvény 13–15. paragrafusa határozza meg.
Fontos azonban, hogy a betekintési, ellenőrzési és jóváhagyási jogok alapvetően minden csődeljárásban a vagyonfelügyelő törvényi jogosítványai. A stratégiai minősítés lényegi többlete az, hogy ezeket kötelezően az állami felszámoló gyakorolja, és az eljárásra további különös szabályok vonatkoznak. Ilyen például, hogy az állami vagyonfelügyelő maga is kezdeményezheti a fizetési haladék meghosszabbítását, és megfelelő hitelezői többség esetén a moratórium a csődeljárás kezdetétől számított 365 napig tarthat.
A stratégiai minősítés ugyanakkor nem jelent automatikus állami mentőcsomagot, tőkeinjekciót vagy államosítást. Nem bizonyítja azt sem, hogy történt vagyonkimentés vagy bármilyen bűncselekmény. Nem dönti el az MNV és a ZVK Development szerződéses vitáját, és önmagában nem teszi elismertté vagy elsőbbségessé az állam vitatott követelését. A csődegyezséghez továbbra is szükség van a hitelezők megfelelő arányú támogatására, és annak jogszerűségét a bíróság vizsgálja.
A minősítésnek akkor lehet további, különösen jelentős következménye, ha a csődegyezség nem sikerül, és a cégek felszámolás alá kerülnek. A csődtörvény szerint stratégiai felszámolási eljárásban a magyar államot elővásárlási jog illeti meg az adós 25 millió forintot meghaladó egyedi forgalmi értékű vagyonelemeinek értékesítésekor. Ez lehetőséget adhat az államnak arra, hogy egy későbbi értékesítés során piaci ajánlat mellett megszerezzen egyes vagyonelemeket, de nem jelent ingyenes vagy automatikus tulajdonszerzést. Ráadásul ez a szabály csak egy későbbi felszámolásban alkalmazható; a jelenlegi csődeljárásban ettől még a Bayer-cégek maradnak a vagyon tulajdonosai.
A gazdasági következmények már túlnyúlnak a vállalat mérlegén
A Zugló Városközpont irodaházai jelenleg nagyrészt üresen állnak, noha több állami intézmény hónapokon át készült a beköltözésre. A sajtóinformációk szerint a Magyar Posta, a Magyar Államkincstár és a Pest Vármegyei Kormányhivatal is az új negyed lehetséges használói között voltak. Az elmaradt költözés a kapcsolódó kereskedelmi területek bérlőit is érinti: az üzletek egy része a korábban várt napi 8–9 ezer irodai dolgozó keresletére alapozta üzleti tervét. A Bayer közlése szerint eközben mintegy 11 milliárd forint értékű közúti, közmű- és közlekedési beruházás készült el a környéken.
Mindez azt jelenti, hogy az ügy már nem pusztán az állam és egy beruházó közötti szerződéses vita. Érinti az állami intézmények elhelyezését, a kereskedelmi bérlőket, a munkavállalókat, az alvállalkozókat, a lakásvásárlókat, a finanszírozó bankokat és az önkormányzatot is. Az üresen maradó, speciális állami igényekre kialakított irodák fenntartási költséget termelnek, miközben alternatív piaci értékesítésük vagy bérbeadásuk időt és további átalakításokat igényelhet.
Összességében tehát nem csak arról van szó, hogy a kormány nem fizette ki egy projekt utolsó részletét. A döntő változás az állami átvétel meghiúsulása, a már kifizetett mintegy 315 milliárd forint visszakövetelése, a Bayer Construct készfizető kezessége, valamint az ehhez társuló további állami és önkormányzati követelések kockázata volt. Ez egy, már 2025 végén is gyenge likviditású vállalatcsoportot ért: a 0,58-as likviditási ráta, az alacsony készpénzállomány és a jelentős rövid lejáratú kötelezettségek alapján a pénzügyi feszültség korábban is jelen volt. A zuglói döntés ezt alakíthatta át finanszírozási problémából azonnali reorganizációs kényszerré.
A stratégiai minősítés azt mutatja, hogy a kormány maga is rendszerszintűnek ítéli a kockázatot. Az állam ebben a helyzetben egyszerre jelentős hitelezői érdekek képviselője, a zuglói szerződés egyik vitázó fele, valamint – az állami vagyonfelügyelőn keresztül – az eljárás kiemelt intézményi szereplője. A minősítés növelheti a vagyoni folyamatok átláthatóságát és csökkentheti a vagyonvesztés veszélyét, de nem garantálja sem a Bayer-csoport megmentését, sem azt, hogy az állam és a többi hitelező teljes egészében visszakapja a pénzét.
Összegzés: A Bayer nem tartóoszlop, hanem kiemelt építőipari kockázati csomópont
A Bayer Construct esete jól példázza, hogy a számviteli nyereség, a vállalati vagyon és a rövid távú fizetőképesség nem feltétlenül jár együtt. A vállalatcsoport 2025-ben közel 238 milliárd forintos árbevételt és 16,3 milliárd forintos adózott eredményt ért el, miközben gyors növekedése, kiterjedt projektportfóliója, vertikálisan integrált működése és a kapcsolt vállalkozások közötti finanszírozás egyre jelentősebb likviditási igényt teremtettek.
A forgóeszközök csökkenése, a rövid lejáratú kötelezettségek 161,7 milliárd forintra emelkedése, a 0,58-as likviditási ráta és a mindössze 3,35 milliárd forintos pénzeszközállomány már 2025 végén is komoly sérülékenységet jelzett. Erre érkezett rendkívüli sokként a Zugló Városközponttal kapcsolatos állami döntés. A Magyar Nemzeti Vagyonkezelő elállt az irodakomplexum megvásárlásától, és visszakövetelte a korábban kifizetett mintegy 315 milliárd forintot, valamint további kötbér- és kártérítési igényeket helyezett kilátásba. Mivel a Bayer Construct készfizető kezességet vállalt a projektcég kötelezettségeiért, a jogvita a csoport pénzügyi stabilitását is közvetlenül veszélyeztetheti.
A legutóbbi fejlemények azt is megmutatták, hogy a kockázat nem korlátozódik erre az egyetlen projektre. A miniszterelnöki közlés szerint a Magyar Fejlesztési Bank közvetlen és közvetett kitettsége a Bayer-csoporttal szemben megközelítheti a 207 milliárd forintot. Ez az összeg a tételes adatok és az esetleges átfedések ismerete nélkül nem adható egyszerűen hozzá a zuglói követeléshez, de arra utal, hogy az állam pénzügyi érdekeltsége jóval szélesebb lehet a Bosnyák téri ügynél. A zuglói önkormányzat által kezdeményezett újabb per pedig tovább ronthatja az elkészült irodakomplexum értékesíthetőségét, és ezzel a reorganizáció egyik lehetséges fedezetének értékét is.
A kormány ezért a Bayer Construct és a ZVK Development csődeljárását stratégiailag kiemelt jelentőségűvé minősítette. Ez nem állami mentőcsomagot, államosítást vagy az MNV követelésének automatikus elismerését jelenti, hanem szorosabb és közvetlenebb állami eljárási kontrollt. A kizárólagos állami tulajdonban álló Nemzeti Reorganizációs Nonprofit Kft. vagyonfelügyelőként betekinthet a könyvekbe, a szerződésekbe és a pénzforgalmi számlákba, nyilvántartja a hitelezői igényeket, valamint jóváhagyja az új vagyoni kötelezettségvállalásokat. A minősítés így növelheti az átláthatóságot és mérsékelheti a vagyonvesztés kockázatát, de önmagában nem garantálja sem a csődegyezséget, sem az állami és magánhitelezői követelések teljes megtérülését.
A zuglói döntés tehát a csődeljárás legközvetlenebb katalizátorának tekinthető, de egy már korábban kialakult likviditási és finanszírozási feszültséget élezett ki. A Bayer országos értelemben továbbra sem tekinthető olyan tartóoszlopnak, amelynek kiesése önmagában megrendítené a teljes magyar gazdaságot. Jelentős építőipari, pénzügyi és állami kapcsolatrendszere miatt azonban olyan kockázati csomóponttá vált, amelyen keresztül a veszteségek a lakásprojektekre, az alvállalkozókra, a beszállítókra, a munkavállalókra, a finanszírozó intézményekre, a kereskedelmi bérlőkre és végső soron az adófizetőkre is tovaterjedhetnek.
A következő időszak meghatározó kérdése ezért az lesz, hogy sikerül-e egyezséget kötni a hitelezőkkel, elkülöníteni és egyben tartani az életképes projekteket, biztosítani azok finanszírozását, valamint helyreállítani a beszállítók, a lakásvásárlók és a pénzügyi partnerek bizalmát. Ha ez nem sikerül, a csődeljárást felszámolás követheti, amelyben már nem a vállalatcsoport megőrzése, hanem a megmaradt vagyon értékesítése és a veszteségek hitelezők közötti elosztása kerülne a középpontba.

Pásztor Szabolcs, habilitált egyetemi docens a Nemzeti Közszolgálati Egyetem Közgazdasági és Nemzetközi Gazdasági Tanszékén. Korábban dolgozott a Magyar Nemzeti Banknál és a Magyar Bankszövetség tanácsadójaként is. Az Oeconomus Gazdaságkutató Alapítványhoz 2020-ban csatlakozott. Oktatott már többek között Ausztrália, Kína, Belgium, Csehország, Olaszország, Franciaország, Oroszország, Törökország, a Dél-afrikai Köztársaság, Kenya és Etiópia egyetemein. Fő kutatási területe a gazdasági és pénzügyi átalakulás a fejlődő országokban.


